Domain frankreichanwalt.de kaufen?
Wir ziehen mit dem Projekt
frankreichanwalt.de um.
Sind Sie am Kauf der Domain
frankreichanwalt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frankreichanwalt.de kaufen?
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für MwSt-Freistellung
Top-Angebote
Produkte zum Begriff MwSt-Freistellung:
-
Growatt APX Batteriebasis Hochvoltbatterie - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Die Growatt APX Battery Base ist für die Bodeninstallation von Growatt APX-Batteriemodulen und dem dazugehörigen BMS geeignet. Sie sorgt für einen sicheren Stand des Batterieturms. Das Growatt APX-System ist modular aufgebaut, d.h. es können mehrere Batterien kombiniert werden, wobei die Growatt Base als Grundlage dient. Auf einer Basis können bis zu 10 Speichermodule, sowie das zugehörige BMS gestapelt werden. APX Batterie-Basis für die Bodenmontage von Growatt APX-Batterien und zugehörigem BMS je Batterieturm eine Basis Abmessungen: 690 x 185 x 50 mm Das Growatt APX Batteriesystem ist modular aufgebaut. Zusätzliche Batterien können übereinander gestapelt werden. Die APX 5.0P-B1 hat eine Kapazität von 5kWh und das BMS einen maximalen (Entlade-) Strom von 13A, bzw. 26A. Daraus ergibt sich, dass eine Kapazität von 5-30 kWh erreicht und ausgewählt werden kann. Die Nennspannung pro...42,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
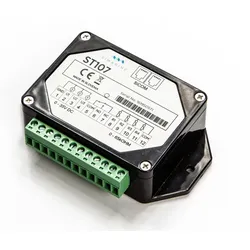
Simarine ST107 Tank Modul - 0% MwST. (Angebot gemäß §12 USt Gesetz.)ST107 ist ein vielseitiges Modul zur Überwachung von Tank- und Temperatursensoren sowie der Batteriespannung. Ausgestattet mit vier Widerstandseingängen für Widerstandstank- oder Temperatursensoren des Widerstandstyps und drei Spannungseingängen für Tanksensoren und Batteriespannungen für Spannungstypen, bieten umfangreiche Anschlussmöglichkeiten.74,79 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
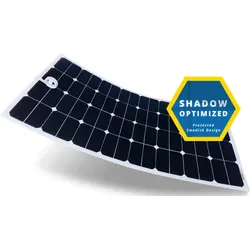
SUNBEAMsystem Tough++ 126W Flush - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Flexible und begehbare Solarmodule von SUNBEAMsystem aus Schweden Der schwedische Solar-Spezialist SUNBEAMsystem entwickelt Solarmodule nach modernster Technik und mit vielfältigen Anwedungs-Möglichkeiten (an Bord, auf dem Caravan, etc.). Alle SUNBEAMsystem Module sind extrem dünn, biegsam und begehbar. Dank herausragender Energieausbeute eignen sie sich perfekt für autarke Energiegewinnung für unterwegs. Mit dem Tough++ 124.5W Flush setzt SUNBEAMsystem einen neuen Maßstab. Die neuesten Sunpower™ Maxeon-Zellen sind mit einem unglaublichen Wirkungsgrad von 25,1% fast doppelt so effizient wie herkömmliche Glas-Solarzellen, die man normalerweise auf Hausdächern installiert. Die verbesserte Empfindlichkeit der Zellen ermöglicht eine bessere Leistung bei geringem Licht. In Kombination mit der Shadow Optimized-Technologie bietet dieses Modell die höchstmögliche Leistung pro m2, nicht nur im...777,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUNBEAMsystem Tough G8 55W - 0% MwST. (Angebot gemäß §12 USt Gesetz.)SUNBEAMsystem Tough G8 55W Die TOUGH G8 PERFORMANCE Serien verwenden leistungsstärkere und hochwertigere Solarzellen und erreichen dadurch eine längere Lebensdauer sowie einen höheren Wirkungsgrad. Der intelligente Mikrochip bietet eine höhere Lebensdauer und Energieeffizienz zu alten Diodensystemen. Teilverschattungen haben weitaus geringere Auswirkungen, was eine längere Lebensdauer und eine gleichmäßigere Leistungsabgabe gewährleistet Hoher Wirkungsgrad: 22,6 % tatsächlicher Wirkungsgrad – in einem für den Marineeinsatz optimierten Modul. 5D8: Fünf einzigartige Eigenschaften, die zusammenwirken und langfristig hohe Leistung liefern. Shadow Optimized: Schattenoptimierung für verbesserte Leistung. Erweiterte Garantie: 5 Jahre Garantie bei fachgerechter Installation NEU: inkl. 3M doppelseitiges Klebeband Technische Daten: Tough G8 55W Artikel Nr. 1970734 Abmessungen 54,5 x 54 cm...198,32 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Wann Freistellung Schwangerschaft?
Die Freistellung während der Schwangerschaft kann in Deutschland ab Beginn der Schwangerschaft bis zum Mutterschutzgesetz erfolgen. Dies bedeutet in der Regel sechs Wochen vor dem errechneten Geburtstermin. In besonderen Fällen, wie zum Beispiel bei gesundheitlichen Risiken, kann die Freistellung auch früher erfolgen. Es ist wichtig, dass die schwangere Person ihren Arbeitgeber rechtzeitig über die Schwangerschaft informiert und gegebenenfalls ein ärztliches Attest vorlegt. Die genauen Regelungen zur Freistellung während der Schwangerschaft können im Mutterschutzgesetz nachgelesen werden. **


Was bedeutet zzgl MwSt?
"zzgl MwSt" ist eine Abkürzung für "zuzüglich Mehrwertsteuer". Diese Angabe bedeutet, dass der genannte Preis ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und vom Verbraucher bezahlt wird. In Deutschland beträgt der allgemeine Mehrwertsteuersatz derzeit 19%, es gibt aber auch einen ermäßigten Satz von 7% für bestimmte Güter und Dienstleistungen. Daher ist es wichtig, bei Preisangaben immer darauf zu achten, ob die Mehrwertsteuer bereits enthalten ist oder ob sie noch hinzukommt. **
Was bedeutet 19% MwSt?
Die Abkürzung "MwSt" steht für Mehrwertsteuer, die in Deutschland aktuell bei 19% liegt. Dies bedeutet, dass auf den Nettopreis eines Produkts oder einer Dienstleistung 19% Steuern aufgeschlagen werden. Der Endpreis, den der Verbraucher zahlt, setzt sich somit aus dem Nettopreis plus 19% Mehrwertsteuer zusammen. Die Mehrwertsteuer ist eine indirekte Steuer, die vom Verbraucher beim Kauf eines Produkts oder einer Dienstleistung gezahlt wird. Unternehmen müssen die eingenommene Mehrwertsteuer an das Finanzamt abführen. **
Top-Angebote
Produkte zum Begriff MwSt-Freistellung:
-
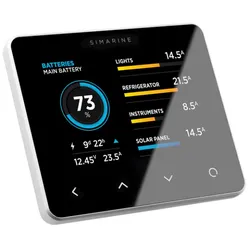
Simarine Pico - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Batterie Monitor PICO von SIMARINE zur Überwachung von Batterien, Verbrauchern und Tanks. Mit Aluminium-Rahmen, integriertem Barometer, WiFi und kostenfreie App für Android und iOS. Anzeige von max.: 6 Batteriebänken, 6 Batteriespannungen, 20 Verbrauchern oder Stromerzeugern, 14 Tankmodule, 8 Temperatursensoren. (Sensoren sind nicht im Lieferumfang enthalten) Mit dem PICO setzt Simarine neue Maßstäbe für Schiffsbatteriemonitore in den Bereichen Design, Funktionalität, Konnektivität und Benutzerfreundlichkeit. Kompatibel mit allen SIMARINE-Shunts und -Modulen. Die erweiterbare Architektur ermöglicht das Hinzufügen von bis zu 20 SIMARINE -Shunts und -Modulen zur Überwachung aller Arten von Booten, Yachten und Caravans - vom kleinen bis zum Superyacht-System mit bis zu 6 Batteriebanken, 14 Tanks und 20 unabhängigen Verbrauchern und Generatoren. Die Display-Einheit von PICO besteht...205,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Growatt APX Batteriebasis Hochvoltbatterie - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Die Growatt APX Battery Base ist für die Bodeninstallation von Growatt APX-Batteriemodulen und dem dazugehörigen BMS geeignet. Sie sorgt für einen sicheren Stand des Batterieturms. Das Growatt APX-System ist modular aufgebaut, d.h. es können mehrere Batterien kombiniert werden, wobei die Growatt Base als Grundlage dient. Auf einer Basis können bis zu 10 Speichermodule, sowie das zugehörige BMS gestapelt werden. APX Batterie-Basis für die Bodenmontage von Growatt APX-Batterien und zugehörigem BMS je Batterieturm eine Basis Abmessungen: 690 x 185 x 50 mm Das Growatt APX Batteriesystem ist modular aufgebaut. Zusätzliche Batterien können übereinander gestapelt werden. Die APX 5.0P-B1 hat eine Kapazität von 5kWh und das BMS einen maximalen (Entlade-) Strom von 13A, bzw. 26A. Daraus ergibt sich, dass eine Kapazität von 5-30 kWh erreicht und ausgewählt werden kann. Die Nennspannung pro...42,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Simarine ST107 Tank Modul - 0% MwST. (Angebot gemäß §12 USt Gesetz.)ST107 ist ein vielseitiges Modul zur Überwachung von Tank- und Temperatursensoren sowie der Batteriespannung. Ausgestattet mit vier Widerstandseingängen für Widerstandstank- oder Temperatursensoren des Widerstandstyps und drei Spannungseingängen für Tanksensoren und Batteriespannungen für Spannungstypen, bieten umfangreiche Anschlussmöglichkeiten.74,79 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
Ähnliche Suchbegriffe für MwSt-Freistellung
-
SUNBEAMsystem Tough++ 126W Flush - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Flexible und begehbare Solarmodule von SUNBEAMsystem aus Schweden Der schwedische Solar-Spezialist SUNBEAMsystem entwickelt Solarmodule nach modernster Technik und mit vielfältigen Anwedungs-Möglichkeiten (an Bord, auf dem Caravan, etc.). Alle SUNBEAMsystem Module sind extrem dünn, biegsam und begehbar. Dank herausragender Energieausbeute eignen sie sich perfekt für autarke Energiegewinnung für unterwegs. Mit dem Tough++ 124.5W Flush setzt SUNBEAMsystem einen neuen Maßstab. Die neuesten Sunpower™ Maxeon-Zellen sind mit einem unglaublichen Wirkungsgrad von 25,1% fast doppelt so effizient wie herkömmliche Glas-Solarzellen, die man normalerweise auf Hausdächern installiert. Die verbesserte Empfindlichkeit der Zellen ermöglicht eine bessere Leistung bei geringem Licht. In Kombination mit der Shadow Optimized-Technologie bietet dieses Modell die höchstmögliche Leistung pro m2, nicht nur im...777,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUNBEAMsystem Tough G8 55W - 0% MwST. (Angebot gemäß §12 USt Gesetz.)SUNBEAMsystem Tough G8 55W Die TOUGH G8 PERFORMANCE Serien verwenden leistungsstärkere und hochwertigere Solarzellen und erreichen dadurch eine längere Lebensdauer sowie einen höheren Wirkungsgrad. Der intelligente Mikrochip bietet eine höhere Lebensdauer und Energieeffizienz zu alten Diodensystemen. Teilverschattungen haben weitaus geringere Auswirkungen, was eine längere Lebensdauer und eine gleichmäßigere Leistungsabgabe gewährleistet Hoher Wirkungsgrad: 22,6 % tatsächlicher Wirkungsgrad – in einem für den Marineeinsatz optimierten Modul. 5D8: Fünf einzigartige Eigenschaften, die zusammenwirken und langfristig hohe Leistung liefern. Shadow Optimized: Schattenoptimierung für verbesserte Leistung. Erweiterte Garantie: 5 Jahre Garantie bei fachgerechter Installation NEU: inkl. 3M doppelseitiges Klebeband Technische Daten: Tough G8 55W Artikel Nr. 1970734 Abmessungen 54,5 x 54 cm...198,32 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Wann Freistellung Schwangerschaft?
Die Freistellung während der Schwangerschaft kann in Deutschland ab Beginn der Schwangerschaft bis zum Mutterschutzgesetz erfolgen. Dies bedeutet in der Regel sechs Wochen vor dem errechneten Geburtstermin. In besonderen Fällen, wie zum Beispiel bei gesundheitlichen Risiken, kann die Freistellung auch früher erfolgen. Es ist wichtig, dass die schwangere Person ihren Arbeitgeber rechtzeitig über die Schwangerschaft informiert und gegebenenfalls ein ärztliches Attest vorlegt. Die genauen Regelungen zur Freistellung während der Schwangerschaft können im Mutterschutzgesetz nachgelesen werden. **
-
Was bedeutet zzgl MwSt?
"zzgl MwSt" ist eine Abkürzung für "zuzüglich Mehrwertsteuer". Diese Angabe bedeutet, dass der genannte Preis ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und vom Verbraucher bezahlt wird. In Deutschland beträgt der allgemeine Mehrwertsteuersatz derzeit 19%, es gibt aber auch einen ermäßigten Satz von 7% für bestimmte Güter und Dienstleistungen. Daher ist es wichtig, bei Preisangaben immer darauf zu achten, ob die Mehrwertsteuer bereits enthalten ist oder ob sie noch hinzukommt. **
-
Was bedeutet 19% MwSt?
Die Abkürzung "MwSt" steht für Mehrwertsteuer, die in Deutschland aktuell bei 19% liegt. Dies bedeutet, dass auf den Nettopreis eines Produkts oder einer Dienstleistung 19% Steuern aufgeschlagen werden. Der Endpreis, den der Verbraucher zahlt, setzt sich somit aus dem Nettopreis plus 19% Mehrwertsteuer zusammen. Die Mehrwertsteuer ist eine indirekte Steuer, die vom Verbraucher beim Kauf eines Produkts oder einer Dienstleistung gezahlt wird. Unternehmen müssen die eingenommene Mehrwertsteuer an das Finanzamt abführen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.